Табели, задания, базы распределения и связь с оплатой труда.
Что важно понять вначале
Табели, задания, базы распределения и связь с оплатой труда. Практическая задача — не выучить термин, а определить, какое действие требуется именно вашей организации, какой документ подтверждает действие и кто отвечает за результат.
Разбор именно этой ситуации
| Что является предметом проверки | трудозатраты сотрудников по проектам и этапам |
|---|---|
| Первое действие | организовать первичную фиксацию времени и согласование руководителем |
| Чем подтвердить вывод | табели, задания, отчёты и расчёт распределения |
| Главный риск | восстанавливать часы только по памяти в конце года |
По этой теме полезно проверять не отдельный термин, а связку: трудозатраты сотрудников по проектам и этапам; затем — организовать первичную фиксацию времени и согласование руководителем. Рабочий вывод должен подтверждаться документами: табели, задания, отчёты и расчёт распределения.
| Контрольный вопрос | Что установить |
|---|---|
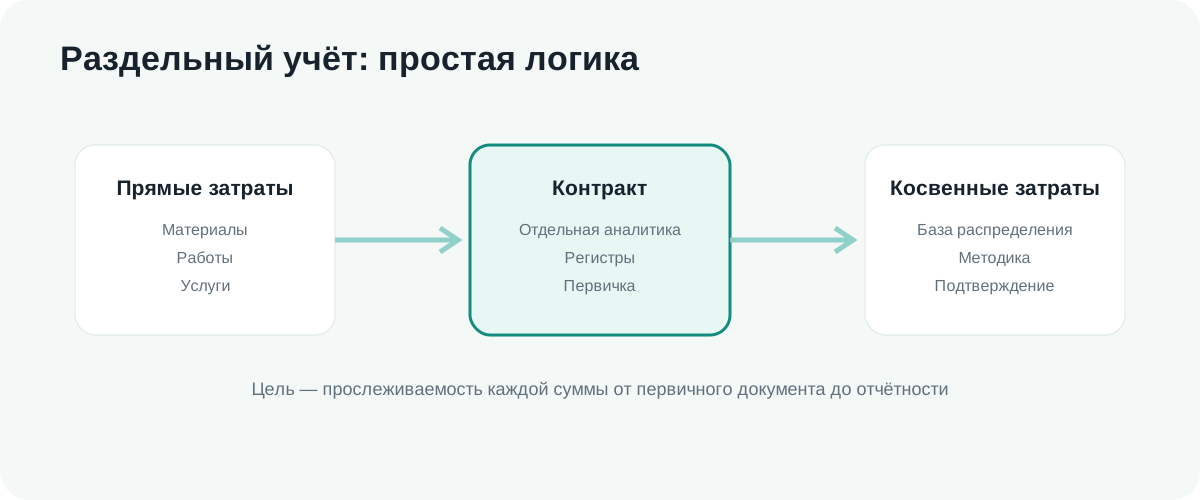
| Вопрос | Какие объекты аналитики нужны по договорной цепочке? |
| Вопрос | Что относится к прямым затратам? |
| Вопрос | Как закреплена база распределения косвенных расходов? |
| Вопрос | Можно ли пройти от регистра до первичного документа? |
Пошаговый порядок
- Шаг 1. Описать модель. Зафиксируйте результат и документ, на котором основан вывод.
- Шаг 2. Закрепить правила. Зафиксируйте результат и документ, на котором основан вывод.
- Шаг 3. Настроить аналитику. Зафиксируйте результат и документ, на котором основан вывод.
- Шаг 4. Проверить закрытие периода. Зафиксируйте результат и документ, на котором основан вывод.
Практический пример
Еженедельное подтверждение времени руководителем проекта заменило позднее экспертное распределение без доказательств.
Вместо немедленной отправки документа специалист сначала проверил контракт, источник средств и текущий статус в системе. Затем он сопоставил данные с действующей формой и прошёл контрольную таблицу. Такой порядок позволил отделить обязательное требование от устаревшей рекомендации и подготовить единый согласованный комплект.
Что проверить перед действием
| Проверка | Критерий готовности |
|---|---|
| Предмет темы | трудозатраты сотрудников по проектам и этапам |
| Ключевое действие | организовать первичную фиксацию времени и согласование руководителем |
| Основание | Есть ссылка на договор, соглашение, акт или конкретное требование |
| Версия | Проверены дата формы, редакция акта и актуальность инструкции |
| Связи | Суммы, реквизиты и идентификаторы совпадают в связанных документах |
| Ответственный | Понятно, кто готовит, согласует, подписывает и отслеживает результат |
| Доказательства | Сохранены исходная версия, приложения, квитанции и комментарии |
Типичные ошибки
- создавать регистр отдельно от бухгалтерского учёта
- менять базу распределения задним числом
- не документировать допущения
Ещё одна распространённая ошибка — исправить только формулировку из замечания, не проверив связанные поля. После каждого изменения полезно повторно сверить весь комплект и сохранить новую версию отдельно от отправленной ранее.
Кому передать задачу внутри компании
| Роль | Зона ответственности |
|---|---|
| Руководитель проекта | Сроки, договорная цепочка и решение спорных вопросов |
| Бухгалтерия | Учёт, суммы, первичные документы и сверка выписки |
| Экономист | Смета, калькуляция, направления расходов и обоснования |
| ИТ-специалист | Рабочее место, защищённый доступ и версии компонентов |
| Подписант | Проверка и подписание своей КЭП |
Частые вопросы
Как применить тему «Учёт рабочего времени по контрактам» к своему контракту?
Начните с текста контракта или соглашения, затем выполните ключевое действие: организовать первичную фиксацию времени и согласование руководителем В качестве подтверждения используйте: табели, задания, отчёты и расчёт распределения
Можно ли использовать старую инструкцию?
Только как описание общей логики. Формы, интерфейсы, роли и ежегодные особенности меняются, поэтому перед действием нужно сверить официальный актуальный материал.
Как снизить риск возврата документа?
Проверять не один файл, а весь комплект: основание, сведения, реквизиты, полномочия, суммы, коды и приложения.
На что опираться
Обновлено: 21 июля 2026 года. Материал носит информационный характер; индивидуальный вывод делается по документам.